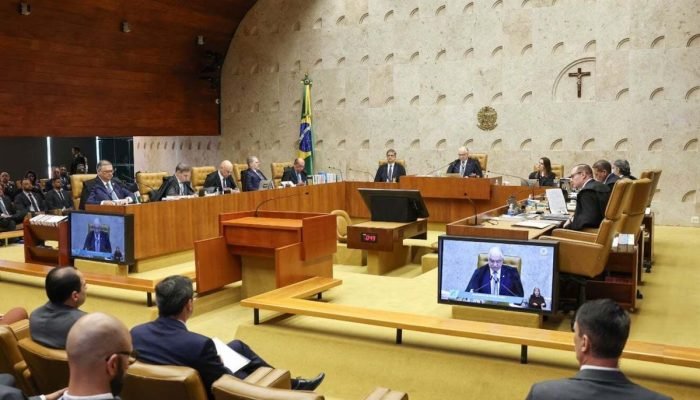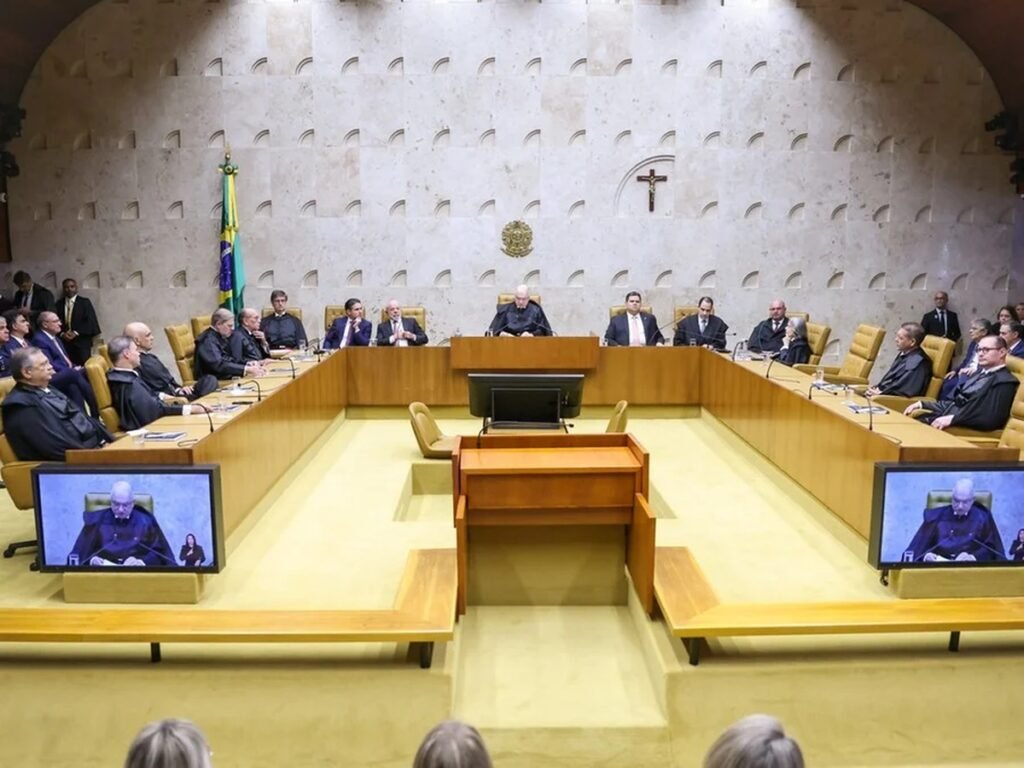
Em 24 de janeiro, o Supremo Tribunal Federal (STF) determinou que os estados brasileiros não podem revogar unilateralmente os benefícios fiscais do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) que foram aprovados pelo Conselho Nacional de Política Fazendária (Confaz). Essa decisão foi uma resposta a uma guerra fiscal em andamento entre várias unidades da federação, especialmente envolvendo estados da Região Norte, como Rondônia, Acre, Amapá e Roraima.
O caso em questão surgiu a partir de um decreto emitido pelo governo de São Paulo em 2020, que acabou com a isenção de ICMS para mercadorias destinadas às Áreas de Livre Comércio localizadas na Região Norte. Essa norma provocou a insatisfação dos estados que rely nas exportações e isenções fiscais para impulsionar suas economias. Em janeiro do ano corrente, a administração paulista reestabeleceu a isenção, mas restringiu a validade do benefício até 30 de setembro.
A análise realizada pelo STF culminou em uma votação em que seis ministros se posicionaram a favor da relatora, ministra Cármen Lúcia, que sustentou que a revogação dos benefícios fiscais sem a devida autorização do Confaz poderia afetar negativamente outros estados, comprometendo a concorrência justa e o equilíbrio fiscal entre as regiões.
Durante o julgamento, outros ministros, entre eles Flávio Dino, Cristiano Zanin e Edson Fachin, também apoiaram a preservação do funcionamento das diretrizes do Confaz, que requer a aprovação de ao menos quatro quintos dos representantes do conselho para que qualquer revogação de benefício fiscal tenha validade.
Por outro lado, o ministro Luiz Fux argumentou que os estados possuem autonomia para revogar os benefícios sem necessidade de aprovação anterior do Confaz. Essa posição foi acompanhada pelos ministros André Mendonça e Nunes Marques, formando assim uma divergência importante no entendimento da Corte sobre a questão fiscal.
Essa decisão do STF confirma a necessidade de um processo mais integrado e colaborativo entre as diferentes esferas de governo no que diz respeito a questões fiscais que impactam a arrecadação e atuação dos estados. O resultado deste julgamento pode influenciar a dinâmica fiscal entre os estados e a maneira como os benefícios fiscais são geridos no Brasil, especialmente em meio a um contexto de crescentes disputas fiscais e interesses regionais distintos.